لماذا يظل الذهب جاذباً رغم تراجع أسعاره؟
رغم خسارته أكثر من ربع قيمته عن ذروته مطلع العام، يواصل الذهب جذب البنوك المركزية ومدخرين يبحثون عن الحماية من التقلبات والمخاطر.
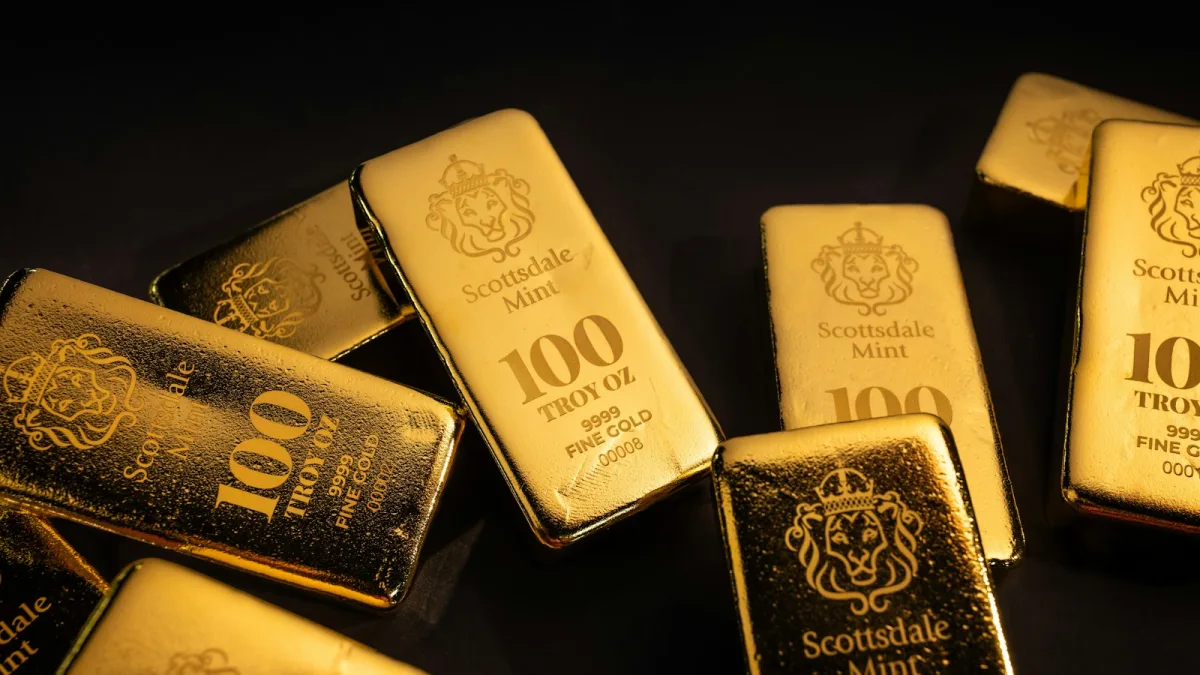
رغم خسارة الذهب أكثر من ربع قيمته مقارنة بذروته المسجلة مطلع العام، ما زال يستقطب أموالاً تبحث عن حماية من تقلب العملات ومخاطر الديون والاضطراب السياسي.
وتظهر بيانات مجلس الذهب العالمي للربع الثالث ارتفاع صافي مشتريات البنوك المركزية والمؤسسات الرسمية إلى نحو 321 طناً، بزيادة 42% على أساس سنوي، لترتفع مشترياتها في الأشهر التسعة الأولى من 2026 إلى 675 طناً، بزيادة 6% عن الفترة نفسها من العام الماضي.
حفظ القيمة مقابل غياب الفائدة
أنهى الذهب تعاملات الأسبوع الماضي في المعاملات الفورية عند 4070.31 دولارا للأوقية، مرتفعا نحو 5% مقارنة بإغلاق الأسبوع السابق عليه، بينما استقرت تسوية العقود الأمريكية الآجلة تسليم ديسمبر/كانون الأول عند 4074.9 دولارا للأوقية، لكن الأسعار تبقى دون ذروتها المسجلة في يناير/كانون الثاني الماضي عند 5594.82 دولارا.
ويقول مدير الاستشارات المالية في شركة قطر للأوراق المالية محمد الكجك إن الدافع الأساسي للاحتفاظ بالذهب هو حفظ القيمة والتحوط، وإن الحروب وتقلب الدولار يساعدان في تفسير الاهتمام به، حتى عندما تتراجع أسعاره في الأجل القصير.
وينظر مدير الاستثمار في شركة أفينتيكوم لإدارة رأس المال طلال السمهوري إلى الذهب بوصفه مكونا في محفظة متنوعة، ويقول إنه ينصح عملاءه بتخصيص نحو 5% إلى 10% من القيمة السوقية لمحافظهم له، إلى جانب أصول مثل الأسهم والعقارات والسندات أو الصكوك والودائع.
ولا يلغي غياب الفائدة احتمال تحقيق ربح من ارتفاع السعر، لكنه يجعل حصيلة الاستثمار مرتبطة بسعر البيع مقارنة بالشراء، بعد احتساب التكاليف. ويشدد السمهوري على أن اقتناء الذهب المادي وحفظه وحمايته، فضلاً عن فروق أسعار الشراء والبيع، أعباء ينبغي أن تدخل في حساب المستثمر.
لماذا تشتري البنوك المركزية؟
بالنسبة للبنوك المركزية، يرتبط القرار بإدارة احتياطيات الدولة وتوزيع مخاطرها. ويقول السمهوري إن تنويع الاحتياطيات وتقليل تركزها في الدولار من دوافع شراء الذهب، بينما يشير الكجك إلى أن هذا التحول يجري ضمن مسعى لتوزيع الحيازات بين أصول وعملات مختلفة.
وتصدرت الصين المشتريات المعلنة في الربع الثالث بإضافة نحو 63 طناً، تلتها بولندا بنحو 40 طناً، في حين انخفضت الحيازات الروسية 19 طناً، وفق بيانات المجلس. كما يظل صافي الشراء المعلن أقل من التقدير الإجمالي البالغ 321 طناً، بسبب نشاط غير معلن أو لم يظهر بعد في الإحصاءات الرسمية.
الأفراد بين الادخار وانتظار الاتجاه
تختلف الصورة لدى الأفراد؛ إذ انخفض الطلب على السبائك والعملات 19% على أساس سنوي إلى نحو 268 طناً في الربع الثالث، مع انتظار المستثمرين اتجاهاً أوضح للأسعار وتوقعاتهم ببقاء الفائدة الأمريكية مرتفعة، ومع ذلك بلغ مجموع مشتريات الأشهر التسعة الأولى 1053 طناً، وهو الأعلى لهذه الفترة منذ 2013.
وكانت الصين ومصر استثناءين بارزين من التراجع، فقد زاد الطلب الصيني على السبائك والعملات 7% إلى 78.9 طناً في الربع الثالث، وفي مصر ارتفع الطلب 5% إلى نحو 5.9 أطنان، مع تعزيز ضعف الجنيه جاذبية الذهب بوصفه وسيلة للادخار.
الصناديق والتوقعات
لم يمنع تراجع شراء السبائك عودة الأموال إلى الصناديق المتداولة المدعومة بالذهب المادي؛ فقد أضافت نحو 211 طناً في الربع الثالث، وارتفعت حيازاتها إلى مستوى قياسي يبلغ 4256 طناً، مع تدفقات مالية فصلية قياسية بقيمة 31 مليار دولار.
وتعكس التوقعات المنشورة لدى البنوك اختلاف تقديراتها لمسار الفائدة والدولار وقوة الطلب، لكنها تتضمن رهانات على تعافي الذهب خلال العام المقبل. وتوقع مكتب الاستثمار لدى بنك يو بي إس صعود الذهب نحو 5400 دولار للأوقية بحلول سبتمبر/أيلول 2027، بينما تشير توقعات بنك آي إن جي إلى متوسط سنوي يبلغ 4375 دولاراً في 2027.